Megszólalt a Fed legpontosabb jóslója: jöhet az 50 bázispontos emelés?
Estek a tőzsdék, nagyot zuhant az arany árfolyama, az amerikai tízéves kötvényhozam pedig ismét 5% fölé emelkedett, miután Christopher Waller, az amerikai jegybank egyik meghatározó döntéshozója jelezte: rosszabb inflációs adat esetén decemberben akár 50 bázispontos kamatemelés is jöhet. A vártnál kedvezőtlenebb inflációs adat meg is érkezett, a piac pedig úgy kezdett árazni, mintha a döntés már megszületett volna, erre a dollár jelentősen erősödött.
Waller arról híresült el, hogy jó irányba és időben fordul. 2021-ben elsőként ismerte fel, hogy a magasabb infláció nem átmeneti, hanem tartós, ezért határozott kamatemelésekre van szükség. 2023 végén pedig az elsők között érvelt amellett, hogy az infláció nehezén túl vagyunk, és elkezdődhet az óvatos kamatcsökkentés. Ennek a hitelességnek köszönhető, hogy a piac komolyan veszi a szavait.
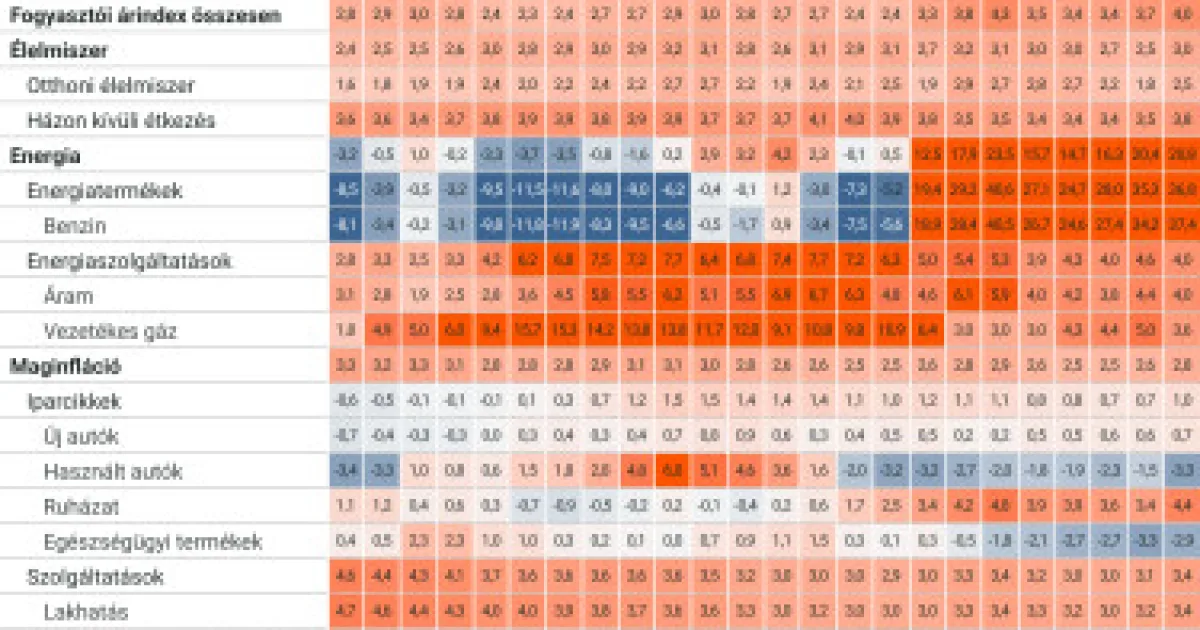
A jegybank az előző kamatdöntő ülésen jelezte, hogy a sok egymásnak ellentmondó tényező miatt egyelőre időre van szüksége a döntéshez. Októberben az infláció becslések szerint 4% közelébe emelkedett, a maginfláció pedig 2,8%-on áll, a maginfláció az elmúlt években lényegében változatlan, miközben az infláció az energiaárak emelkedése miatt kerül feljebb. Az októberi adat ellenére tehát nem változott az összkép, sőt az olajárak mostani esése a következő hónapokban mérsékelheti a drágulás ütemét.
A kivárás mellett szól az is, hogy az előző kamatdöntés óta mérséklődtek az olajárak és az inflációs várakozások, miközben a foglalkoztatási adatok meglepően jól alakultak. A Michigani Egyetem felmérése szerint a háztartások egy évre előre várt áremelkedési üteme 4,7%-ról 4,3%-ra csökkent, ami augusztus óta a legalacsonyabb érték. Októberben 165 ezer új munkahely jött létre, jóval több a várt 60–65 ezernél, a munkanélküliségi ráta pedig 4,1%-ra csökkent. A bővülés jelentős része azonban egyszeri tételekből jött: a kényszerből részmunkaidőben dolgozók száma egyetlen hónap alatt 339 ezerrel nőtt, a tágabb munkanélküliségi mutató pedig 7,6%-ról 7,9%-ra emelkedett.
A munkaerőpiacon kívül szinte minden mutató lassulást jelez. A bérek éves alapon 3,1%-kal nőnek, ami elmarad az inflációtól, így a reálbérek már hat hónapja csökkennek. A háztartások a megtakarításaikból tartják fenn a fogyasztásukat: a megtakarítási ráta szeptemberben 3,8%-ra süllyedt, az év elején még 5,6% volt. A kiskereskedelmi forgalom GDP-be számító része reálértéken az utolsó három hónapban gyakorlatilag stagnált. A beruházások közül csak a mesterséges intelligenciához kötődők növekednek: az adatközpont-építés egy év alatt 90%-kal bővült, miközben a feldolgozóipari létesítményeké 18%-kal visszaesett. Az új adatközpontok engedélyezése körüli bizonytalanság a tőzsdén már komoly esést okozott.
A piac ennek ellenére úgy árazott, mintha a döntés már megszületett volna. A kétéves hozam majdnem egy teljes kamatemelést beárazott, a dollár pedig óriásit erősödött. A múlt héten, a meglepően jó munkaerőpiaci adat után a határidős piac még nagyjából 77%-os esélyt adott egy decemberi emelésnek. A mozgás mértéke aránytalan ahhoz képest, ami ténylegesen történt: egy döntéshozó feltételes mondata és egy vártnál kicsit rosszabb havi adat jött, miközben az inflációt lehúzó erők tovább dolgoznak.
A decemberi döntés előtt már csak egy fontos adat érkezik, a novemberi munkaerőpiaci jelentés december 4-én. A Fed december 8–9-én ülésezik, a novemberi inflációs adat pedig csak egy nappal a döntés után jelenik meg. Ha a munkaerőpiac nem hoz újabb meglepetést, a jegybank a mostani képpel ül le dönteni.
Alapesetben nem várható 50 bázispontos kamatemelés decemberben, legfeljebb 25 bázispontos, amit a Fed eddigi viselkedése is alátámaszt. Szeptemberben 25 bázisponttal emelt, októberben pedig kivárt. Az októberi ülésen a két ellenszavazó, Lisa Cook és Beth Hammack is csak egy 25 bázispontos emelést támogatott volna, a testület legszigorúbb tagjai sem kértek tehát dupla lépést. Kockázatot jelentene egy nagy irányváltás a Fedben: ha a döntéshozók arra jutnak, hogy bármi áron le kell törni az inflációt, az 50 bázispont is az asztalra kerülhet, ez azonban nagy meglepetés lenne. Ha a Fed végül nem lép nagyot, a kétéves hozam és a dollár mostani túlreagálása részben visszarendeződhet.
