Mennyi pénz kell ahhoz havonta, hogy ne érjen utol a nyugdíjas elszegényedés?
A nyugdíjba vonulás sokaknak nemcsak életmódbeli, hanem tartós pénzügyi törést is jelent. Egy átlagkereső magyar már az első nyugdíjas hónapban elveszítheti korábbi nettó jövedelmének ötödét-negyedét, később pedig tovább nyílik az olló: a nyugdíj jellemzően csak az inflációval nő, miközben a bérek ennél gyorsabban emelkedhetnek. Így a kezdeti százezres havi különbség két évtized alatt több százezer forintos réssé válhat.
Egy átlagkereső, teljes karriert ledolgozó munkavállaló férfiként az utolsó nettó keresetének körülbelül 78 százalékát, nőként 72,8 százalékát kapja vissza nyugdíjként, vagyis nemtől függetlenül mintegy 75,4 százalékát kaphatja kézhez az utolsó fizetésének. Aki tehát ma nettó átlagbérből él, annak már a nyugdíj első hónapjában eltűnik jövedelmének nagyjából negyede.
A magyar szabályozás szerint a már megállapított nyugdíjakat alapvetően az inflációval kell emelni, a rendszer logikája nem bérkövető. Ez azt jelenti, hogy a nyugdíjas vásárlóereje elvileg nem zuhan nagyot, de ha a bérek reálértékben nőnek, akkor az aktív dolgozókhoz képest évről évre szegényebbnek látszik.
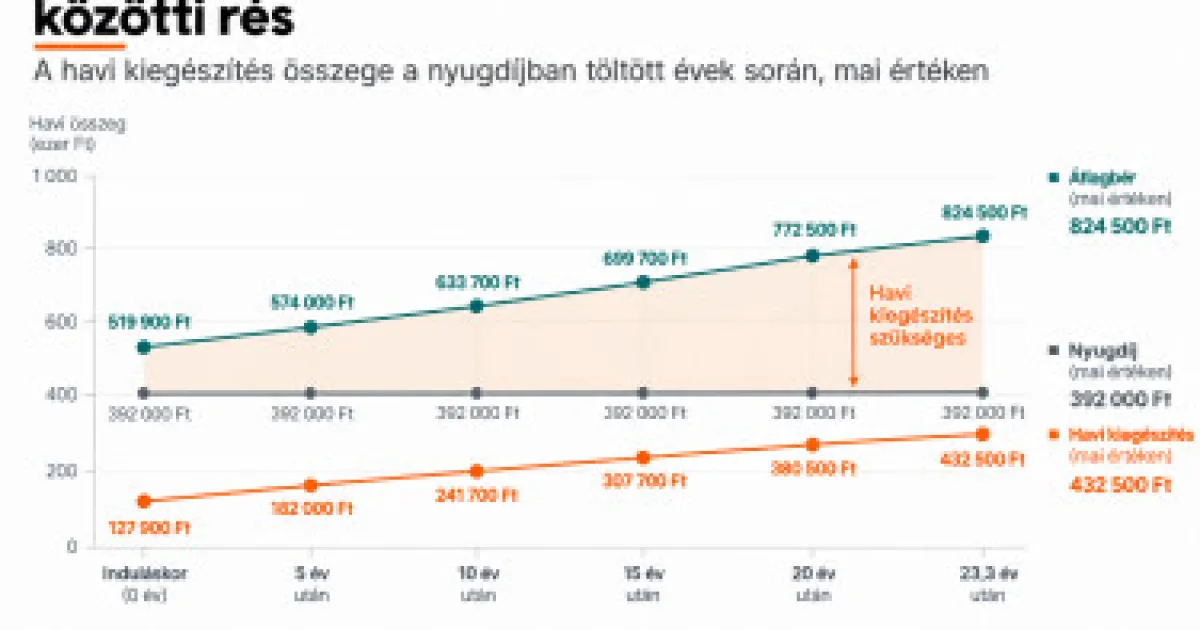
A 2026. augusztusi nettó átlagkereset 519 900 forint volt. A 75,4 százalékos induló helyettesítési ráta alapján egy átlagkereső friss nyugdíjas nyugdíja nagyjából 392 000 forint lenne. Már az első évben is havi 127 900 forint, éves szinten 1,535 millió forint hiányozna ahhoz, hogy a jövedelme elérje az aktuális nettó átlagbért. Ha a bérek hosszú távon évente átlagosan 2 százalékkal gyorsabban nőnek az inflációnál, miközben a nyugdíj csak az inflációt követi, a szükséges kiegészítés évről évre növekszik.
A 2025-ben elhunyt öregségi nyugdíjasok átlagosan 23,3 évet töltöttek nyugdíjban; férfiaknál 19,1, nőknél 26,7 év volt az átlag. Így két évtized alatt az átlagfizetéshez képest akár több százezer forintos havi deficit is keletkezhet.
A magyarok 2026-ban átlagosan havi 90 ezer forint félretételét tartanák ideálisnak a nyugdíjas évekre, ehhez képest ténylegesen mindössze 38 ezer forintot tudnak havonta megtakarítani. Ez azt jelenti, hogy az elvárt és a valós megtakarítási szint között 52 ezer forintos havi rés húzódik. A tényleges havi megtakarítás 2025-höz képest 42 ezerről 38 ezer forintra csökkent, miközben az ideálisnak tartott összeg 96 ezerről 90 ezer forintra mérséklődött.
A megkérdezettek 34 százaléka egyáltalán nem rendelkezik félretehető jövedelemmel, 22 százalék legfeljebb havi 20 ezer forintot, további 16 százalék pedig havi 20 001 és 50 ezer forint közötti összeget tud megtakarítani. A nyugdíjcélú felkészülés legnagyobb akadálya az alacsony jövedelem: ezt a válaszadók 41 százaléka említette, a mindennapi megélhetési költségeket 39 százalék, a rendszeres megtakarítás nehézségét 24 százalék nevezte meg.
Ha 75–80 éves korukban is egészséges, aktív életet élhetnének, a válaszadók 31 százaléka az önállóság és a függetlenség megőrzését jelölte meg első helyen. A stabil pénzügyi hátteret 21 százalék tartaná elsődlegesnek, a család támogatása 18 százaléknál, az utazás és az új élmények 16 százaléknál kerültek az első helyre. Az 50–65 évesek körében az átlagnál 8 százalékponttal magasabb azok aránya, akik az önállóságot tartják a legfontosabbnak.
A legtöbbet úgy lehet tenni az időskori elszegényedés ellen, ha nem csak az állami nyugdíjrendszerre bízzuk az időskori ellátást, hanem előtakarékossággal, megtakarítással kiegészítő bevételről is gondoskodunk. A klasszikus megtakarítási termékeken kívül célzott nyugdíjcélú megtakarítások, mint az önkéntes nyugdíjpénztár vagy nyugdíjbiztosítás kínálhatnak kényelmes tőkejövedelmet. Minél korábban kezdjük, annál jobb: kellően hosszú távon elég havonta kevesebb pénzt is félretenni ahhoz, hogy a nyugdíjba vonulást követően minimum meg lehessen tartani az aktív években megszokott életminőséget.
A nyugdíjbiztosításoknál a hozam mellett fontos tényező az adójóváírás lehetősége is. A hatályos szabályok szerint a nyugdíjbiztosításra befizetett díj 20 százaléka, évente legfeljebb 130 ezer forint írható jóvá a szerződésen. Ez azt jelenti, hogy havi 25 ezer forintos kezdő befizetésnél az első évben 60 ezer, havi 35 ezernél 84 ezer, havi 50 ezernél pedig 120 ezer forinttal gyarapodhat a megtakarítás az adójóváírás révén. 25–35 éves időtávon a teljes adójóváírás nagyságrendileg 2,6–4,5 millió forint lehet.
