Nem a mobilappokban, hanem a bankok háttérrendszereiben dől el a fintechverseny
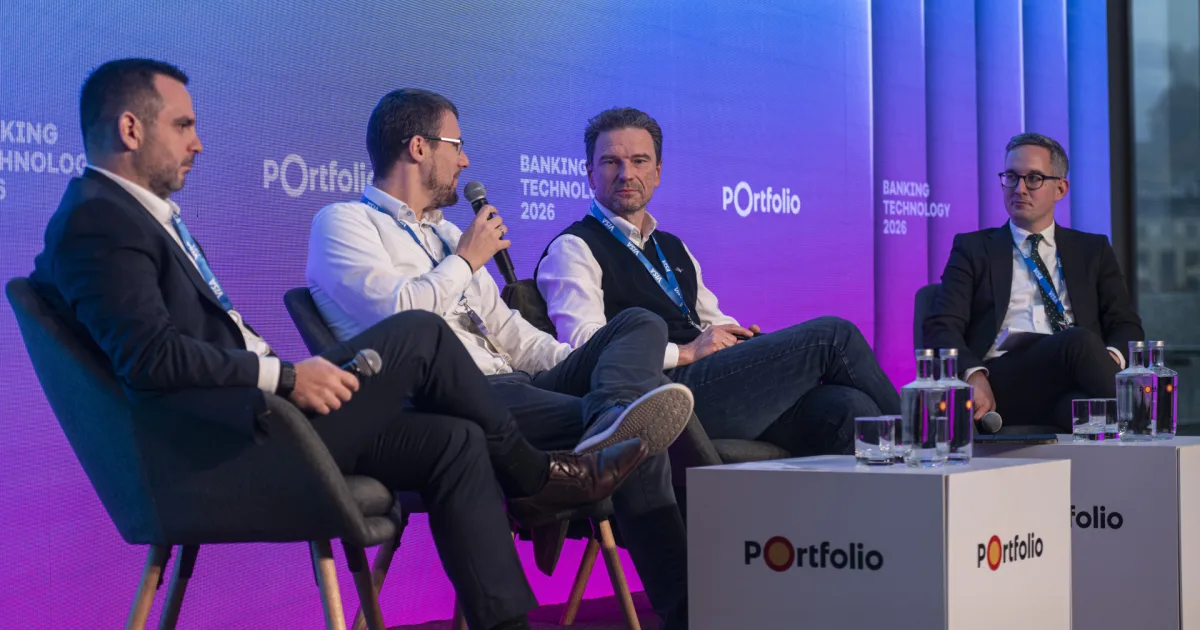
A neobankok és a hagyományos bankok versenye ma már nem elsősorban egymás kiszorításáról szól, mivel az ügyfelek gyakran párhuzamosan használják a különböző szolgáltatókat – hangzott el a Portfolio Banking Technology konferencia záró panelbeszélgetésén. A bankok következő nagy kihívása a gyorsabb termékfejlesztés, a core rendszerek megújítása, a termékpaletta egyszerűsítése és a mesterséges intelligencia beépítése. A fintechverseny mára sokkal inkább ökoszisztéma-kérdéssé vált, mint egyszerű bank–neobank párharccá.
A fintechcégek jelentős része a bankokat szolgálja ki
Fischer Bálint, a Dorsum üzletfejlesztési igazgatója szerint a fintechszektor szereplőinek jelentős része a bankokkal együttműködve dolgozik, és sok fintech B2B modellben éppen az inkumbens bankokat szolgálja ki technológiai megoldásokkal. A neobankok egyik nagy sikere a pozicionálásban és a marketingben rejlett; az a kép, hogy ezek a szolgáltatások általában olcsóbbak vagy ingyenesek, sokszor inkább ügyesen felépített mítosz. Ha valaki elsődleges pénzügyi szolgáltatóként próbálná használni a neobankokat, könnyen lehet, hogy végül többet fizetne, mint egy jól megválasztott elsődleges bank és a mellette tudatosan használt fintechszolgáltatások esetében.
A nagybankok szélesebb és lokalizáltabb szolgáltatási kört nyújtanak
Bek-Balla László, az Erste Bank napi bankolásért, digitális ügyfélkapcsolatokért és tanácsadásért felelős vezetője szerint a hagyományos bankok és a globális neoszolgáltatók részben azonos, részben teljesen eltérő pályán mozognak. A nagybankok például magyar szabályozás szerinti nyugdíjpénztári termékeket, államilag támogatott lakáshiteleket vagy más lokális konstrukciókat kínálnak, amelyeket a globális szereplők jellemzően nem nyújtanak. A régiós különbségekről Mura József, az OTP Banka Montenegro vezérigazgató-helyettese és CIO-ja beszélt: Montenegró digitalizációban több évvel Magyarország mögött jár, ami lehetőséget ad arra, hogy a piac a magyar és más régiós tapasztalatokból tanuljon.
A következő tíz év a core rendszerekről szól
A verseny következő szakasza nem kifejezetten a mobilappok felületén dől el. Fischer Bálint szerint az elmúlt tíz év arról szólt, hogyan újítsák meg a bankok azt, amit az ügyfél lát, a következő tíz év viszont arról szólhat, hogyan újul meg a „jéghegy víz alatti része”: a core rendszer, az operáció, a háttérfolyamatok és az integrációs képesség. Bek-Balla is egyetértett: a következő években mind a rendszerekben, mind a termékpalettán rendet kell tenni. A bankrendszer egyik „ősbűne”, hogy az elmúlt évtizedekben rengeteg párhuzamos termék, altermék és folyamat épült egymásra, ami sokszor már nem áll összhangban a valódi ügyféligényekkel.
A hitelezés és a fiatal ügyfelek jelentik a következő nagy kihívást
Mura József szerint különösen fontos, hogy a digitális portfólióban megjelenjen a hitelezés is: a számlanyitást vagy egyszerű fizetési szolgáltatást ma már sok digitális szereplő tud kínálni, de a komplex termékek – például a személyi kölcsön, a lakáshitel vagy a panaszkezelés – mutatják meg, ki tud tartósan versenyképes maradni. A fiatal generációk kapcsán Bek-Balla László arról beszélt, hogy a hagyományos bankok bizalmi előnye náluk már nem lesz magától értetődő. Az Erste ezért tudatosan törekszik arra, hogy a szülők minél korábban nyissanak számlát gyermekeiknek, lehetőleg megtakarítási vagy befektetési termékkel együtt, és dedikált gyerekapplikációval építsék a kapcsolatot.
