Concorde: jelentős felértékelődési potenciál van a Richter részvényeiben
A Concorde fenntartja vételi ajánlását a Richter részvényeire, miközben a 2027 végére vonatkozó, osztalék nélküli célárát 15 350 forintra emelte. A 2026-os eredmény után feltételezett, részvényenként 721 forintos osztalékkal együtt ez 24 százalékos felértékelődési potenciált jelent.
Vegyes harmadik negyedévről számolt be a Richter: az árbevétel a várakozásoknál valamivel kedvezőbben alakult, ugyanakkor a bruttó eredmény elmaradt az elemzői becslésektől. A társaság teljesítményét továbbra is erősen támogatja a Vraylar amerikai értékesítése, miközben a forint erősödése és a magasabb költségek fékezték az eredménynövekedést. A menedzsment ennek ellenére javította az egész évre vonatkozó várakozásait – áll a gyorsjelentés értékelésében.
A Concorde kiemelte, hogy az árbevétel 1 százalékkal meghaladta mind az elemzői konszenzust, mind a Concorde saját előrejelzését, a bruttó eredmény azonban 4 százalékkal elmaradt ezektől. Az üzemi eredmény nagyjából megfelelt a Concorde várakozásának, ugyanakkor 3 százalékkal alacsonyabb lett az elemzői konszenzusnál. A gyógyszergyártási szegmens tisztított üzemi eredménye szintén kissé a várakozások alatt alakult.
A tulajdonosokra jutó nyereség ugyanakkor kedvezőbben nézett ki: ez 4 százalékkal meghaladta a konszenzust, és lényegében megfelelt a Concorde becslésének. Ebben szerepet játszott a negyedévben elszámolt árfolyamnyereség is.
A gyógyszergyártáson belül továbbra is a központi idegrendszeri üzletág számít a Richter legfontosabb nyereségtermelő területének. Ennek fő oka a Vraylar erős amerikai értékesítése. A kiemelkedő forgalom ellenére az üzletág tisztított üzemi eredménye lényegében stagnált, amit elsősorban a forint jelentős erősödése magyaráz. Ez tompította a dollárban keletkező bevételek pozitív hatását.
A nőgyógyászati üzletág árbevétele erőteljesen nőtt, az eredményességet azonban több tényező is fékezte. A Concorde szerint a magasabb termelési és kutatás-fejlesztési költségek, valamint a Lenzetto korlátozott elérhetősége is negatívan hatott a teljesítményre.
Pozitív fejlemény, hogy a biotechnológiai üzletág a harmadik negyedévben elérte a nullszaldót. A Concorde szerint ez adta a központi idegrendszeri üzletágon kívüli nyereségesség javulásának fő részét. A generikus gyógyszerek üzletágában a harmadik negyedévben már látszott javulás, de az év első kilenc hónapjának teljesítménye továbbra is visszafogott volt. Változatlan árfolyamon az árbevétel-növekedés mindössze 1,4 százalékot tett ki, amit az OTC-termékek gyengébb teljesítménye és az árnyomás magyaráz.
A gyorsjelentés egyik fontos üzenete, hogy a Richter vezetősége megemelte a teljes évre vonatkozó, korábban konzervatív előrejelzését. A társaság változatlan árfolyamon már 10 százalék feletti árbevétel-növekedéssel számol, miközben a tisztított üzemi eredmény növekedése a menedzsment várakozása szerint magas, 20 százalékhoz közeli ütemet érhet el.
A Concorde a friss számok és kilátások alapján frissítette célárát: a korábbi, 2026 végére vonatkozó 15 080 forintos célár helyett immár 2027 végére 15 350 forintos, osztalék nélküli célárat határozott meg. A 2026-os eredmény után feltételezett, részvényenként 721 forintos osztalékkal együtt ez 24 százalékos felértékelődési potenciált jelent, ezért az elemzőház továbbra is vételre ajánlja a Richter részvényeit.
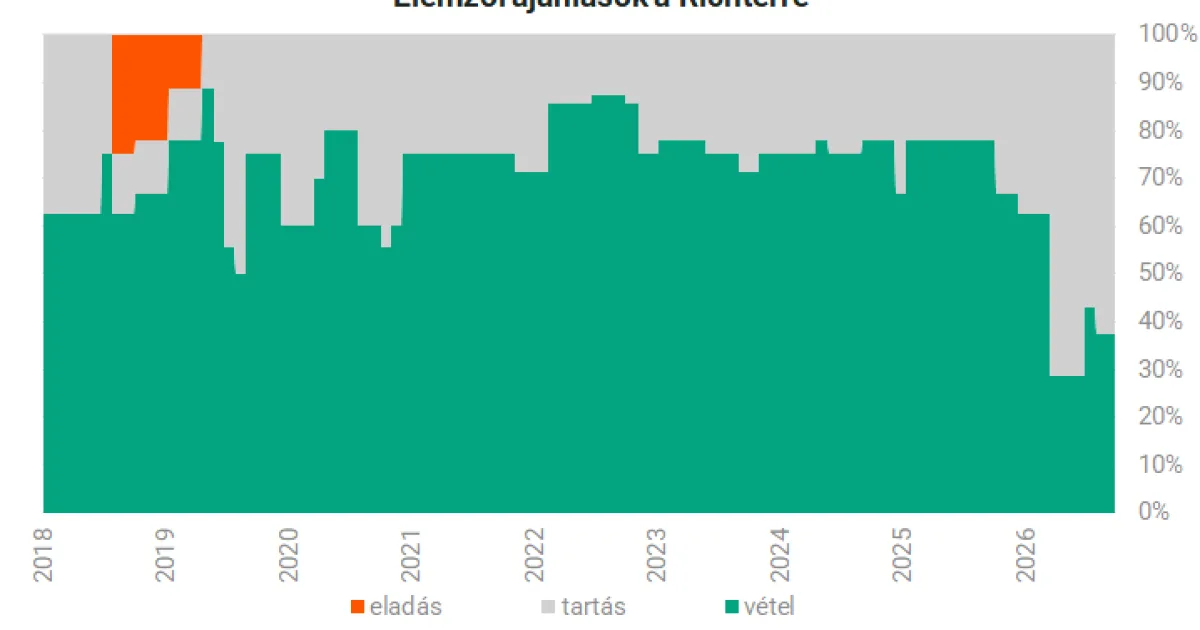
A Richter részvényeinek átlagos elemzői megítélése jelenleg inkább semleges: a céget követő elemzők több mint kétharmada tartásra ajánlja a papírokat, a többi elemző vételi ajánlást tart fenn. Az átlagos célár 13 313 forint, ami a jelenlegi árfolyamhoz képest kismértékű felértékelődési potenciált jelent. A legmagasabb célár 15 ezer forint feletti, míg a legpesszimistább elemző célára 9500 forint alatti.
