Átalakul a fizetés Magyarországon, felpörög az AI-boom a bankszektorban
A bankszektor, az informatikai szektor, a szabályozók és a fintech vállalatok képviselői egy helyen vitatják meg a bankok és a fintech kihívók versenyét, valamint a pénzintézetek mesterséges intelligencia és digitális transzformációval kapcsolatos tapasztalatait egy egész napos szakmai rendezvényen. A szektor legfontosabb üzleti és technológiai kihívásairól a téma legmagasabb szintű szakértői és a bankok topmenedzserei mondják el véleményüket.
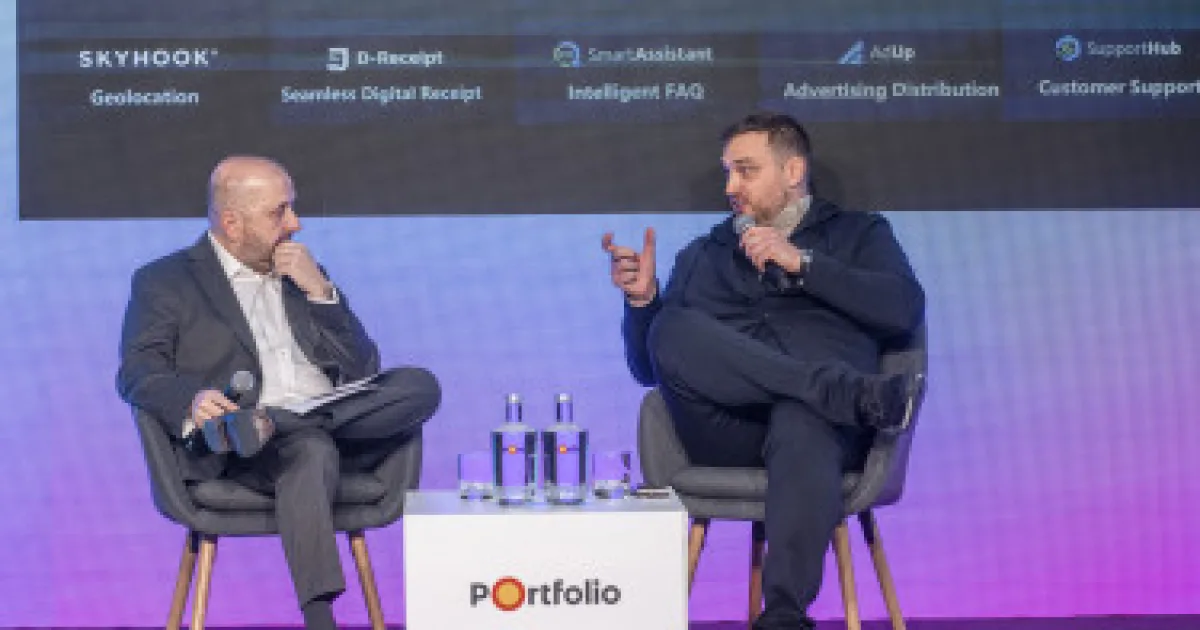
A bankkártya-elfogadó terminálok az elmúlt években egyszerű fizetési eszközökből komplex üzleti rendszerekké alakultak át, amelyek kezelése és felügyelete új típusú technológiai hátteret igényel. Az OTP Csoport több százezer eszközt számláló hálózatában a Maxstore platform bevezetése tette lehetővé a valós idejű távfelügyeletet, a külső üzleti alkalmazások integrációját, valamint egy új, minden funkciót magában foglaló szolgáltatáscsomag elindítását – erről beszélgetett Panos Chalkias, a Transaction Systems közép-, dél- és kelet-európai vezérigazgatója és Varga Norbert, a SimplePay fizikai fizetéselfogadási üzletágvezetője.
A fizikai fizetések piacán gyökeres változást hozott az Android-alapú okosterminálok, a SmartPOS-ok elterjedése. Míg korábban a POS-terminálok zárt, önálló eszközként működtek, ma már a kereskedők elvárják, hogy a kártyaelfogadás szorosan illeszkedjen a meglévő ügyviteli rendszereikbe és pénztárgépeikbe. A pénzforgalmi szolgáltatóknak így már nem pusztán hardvert kell biztosítaniuk, hanem egy költséghatékony és könnyen kezelhető ökoszisztémát is nyújtaniuk kell. A digitalizáció miatt a kereskedők – különösen az olyan dinamikus szektorokban, mint a vendéglátás és a szállodaipar – ma már szinte zéró toleranciát mutatnak a rendszerleállásokkal szemben.
A platform egyik legnagyobb gyakorlati előnye a távoli ügyfélszolgálati támogatásban mutatkozik meg. Mivel a beérkező hibabejelentések 80 százaléka egyszerű felhasználói tévedésből vagy kezelési kérdésből fakad, hatalmas könnyebbséget jelent, hogy az operátorok közvetlenül rácsatlakozhatnak a terminálra, és a képernyőn keresztül mutathatják meg a teendőket a kereskedőnek. A platform segítségével a pénzintézet idén februárban elindította a SimplePay All-in nevű csomagját, amelyet a HoReCa-szektor után már a kiskereskedelemben és a szolgáltatóiparban is bevezettek. A beépített mesterséges intelligencia már most is aktívan végzi az eszközök öndiagnosztikáját, a terminálokból érkező jelek optimalizálását és az alkalmazások biztonsági ellenőrzését.
Jelentős szakadék tátong a pénzügyi szektor AI-jal kapcsolatos vágyai és elképzelései, illetve a compliance és a biztonsági elvárások által kijelölt valós mozgástér között – értettek egyet a konferencia ügynökalapú AI-ról szóló panelbeszélgetésének résztvevői. Az AI ettől függetlenül olcsóbbá teheti a szolgáltatásokat, ugyanakkor sok munkahelyet is kiválthat. Alkalmazását nehezíti, hogy működése nem determinisztikus, hanem sztochasztikus jellegű.
A fióki és telefonos tanácsadók fejében lévő kapcsolati intelligencia skálázása jelenti a bankok egyik legnagyobb meglévő versenyelőnyét, amelynek átültetése a digitális és MI-alapú csatornákba jelentősen növeli az értékesítés hatékonyságát – fejtette ki Treso Károly, a Raiffeisen Bank International Group integrált csatornákért felelős vezetője. A fizikai fiókok és a kapcsolatközpontok továbbra is meghatározó profitcenterként működnek, a tanácsadói szerepkör pedig a videóhívásos csatornák terjedésével még inkább felértékelődik. A legnagyobb működési kihívást az jelenti, hogy a fióki tanácsadók kiszolgálás közben akár 30–40 különböző örökölt rendszert kénytelenek használni.
Az egyik leánybankban 29 százalékkal nőtt a személyi kölcsönök értékesítési volumene pusztán azáltal, hogy a tanácsadók a közös képernyőn keresztüli, átláthatóbb digitális demonstrációs eszközzel szolgálták ki az ügyfeleket. A tapasztalatok szerint az átlagos hitelösszegek tekintetében is számottevő a különbség a csatornák között: bár az ügyfelek önállóan is képesek elindítani a mobilbanki folyamatokat, a tanácsadók jelenléte és útmutatása bizonyítottan magasabb konverziót és lényegesen nagyobb hitelösszegeket eredményez.
Magyarország különösen erős növekedést mutatott a fintech szolgáltatókhoz és neobankokhoz irányuló lakossági pénzáramlásokban, a bővülés 2024 és 2025 között meghaladta a 149 százalékot – hangzott el Claudio Di Nella, a Visa Consulting and Analytics európai senior alelnökének előadásában. A szakember szerint a mesterséges intelligencia és a fizetési adatok alapjaiban alakítják át a banki ügyfélélményt.
Az AI a bankok számára egyszerre ígér gyorsabb innovációt, személyre szabottabb ügyfélkiszolgálást és alacsonyabb költségbázist, miközben újfajta versenyhelyzetet, növekvő költségnyomást és stratégiai kényszert is teremt. A következő évek kulcskérdése az lesz, hogy a pénzügyi szolgáltatók képesek-e a technológiát valódi értékteremtésre fordítani.
